Domain hhhn.de kaufen?
Wir ziehen mit dem Projekt
hhhn.de um.
Sind Sie am Kauf der Domain
hhhn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hhhn.de kaufen?
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **

Ähnliche Suchbegriffe für AfA
Top-Angebote
Produkte zum Begriff AfA:
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Was bedeutet AfA bei Immobilien?
AfA steht für "Absetzung für Abnutzung" und bezeichnet die steuerliche Abschreibung von Immobilien. Durch die AfA können Eigentümer die Anschaffungs- oder Herstellungskosten ihrer Immobilie über die Nutzungsdauer steuermindernd geltend machen. Die AfA wird in der Regel über einen Zeitraum von 50 Jahren linear abgeschrieben. Sie dient dazu, den Wertverlust der Immobilie aufgrund von Abnutzung und Alterung steuerlich zu berücksichtigen. Die AfA ist ein wichtiger steuerlicher Vorteil für Immobilieneigentümer und trägt dazu bei, die steuerliche Belastung zu reduzieren. **
Wie berechnet sich die AfA?
Die AfA, also die Abschreibung für Abnutzung, berechnet sich anhand des Anschaffungswertes eines Wirtschaftsguts, seiner Nutzungsdauer und des Restwerts am Ende der Nutzungsdauer. Es gibt verschiedene Methoden zur Berechnung der AfA, wie die lineare Abschreibung oder die degressive Abschreibung. Bei der linearen Abschreibung wird der Anschaffungswert gleichmäßig über die Nutzungsdauer verteilt, während bei der degressiven Abschreibung in den ersten Jahren höhere Abschreibungsbeträge anfallen. Die AfA dient dazu, den Wertverlust eines Wirtschaftsguts über seine Nutzungsdauer hinweg zu berücksichtigen und somit die Gewinne realistisch darzustellen. **
Was ist die AfA Berechnung?
Die AfA Berechnung steht für die Abschreibung für Abnutzung und ist ein steuerlicher Begriff, der die jährliche Wertminderung von Wirtschaftsgütern beschreibt. Sie dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer aufzuteilen. Die AfA wird in der Regel nach festgelegten Abschreibungssätzen berechnet, die je nach Art des Wirtschaftsguts und der Nutzungsdauer variieren können. Durch die AfA können Unternehmen ihre steuerliche Belastung mindern und gleichzeitig die tatsächliche Wertminderung ihrer Vermögenswerte berücksichtigen. **
Top-Angebote
Produkte zum Begriff AfA:
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
Ähnliche Suchbegriffe für AfA
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
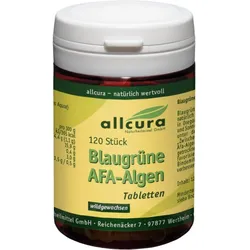
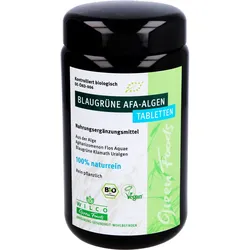
Afa Algen Tabletten 250mg 120 STProdukteigenschaften: Bezeichnung: Blaugrüne AFA-Mikroalgen wild gewachsen im Naturschutzgebiet des Oberen Klamathsees, Oregon Verwendung/Anwendung/Verzehrempfehlung: 1 - 8 Tabletten über den Tag verteilt zu sich nehmen. Nährwertdeklaration: Nährwertangaben pro 100 g Energie 1537 kJ / 365 kcal Fett, davon 4,4 g • gesättigte Fettsäuren 1,1 g Kohlenhydrate, davon 15,9 g • Zucker 0,4 g Ballaststoffe 3,0 g Eiweiß 63,5 g Salz 0,5 g Zutaten: Afa-Algenpulver (Aphanizomenon Flos Aquae). Allergene: keine Nettofüllmenge: 120 Tabletten = 30 g Aufbewahrungsbedingungen: Trocken aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: allcura Naturheilmittel GmbH Reichenäcker 7 97877 Wertheim Weitere Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.allcura.de Stand: 11/202015,08 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Was bedeutet AfA bei Immobilien?
AfA steht für "Absetzung für Abnutzung" und bezeichnet die steuerliche Abschreibung von Immobilien. Durch die AfA können Eigentümer die Anschaffungs- oder Herstellungskosten ihrer Immobilie über die Nutzungsdauer steuermindernd geltend machen. Die AfA wird in der Regel über einen Zeitraum von 50 Jahren linear abgeschrieben. Sie dient dazu, den Wertverlust der Immobilie aufgrund von Abnutzung und Alterung steuerlich zu berücksichtigen. Die AfA ist ein wichtiger steuerlicher Vorteil für Immobilieneigentümer und trägt dazu bei, die steuerliche Belastung zu reduzieren. **
-
Wie berechnet sich die AfA?
Die AfA, also die Abschreibung für Abnutzung, berechnet sich anhand des Anschaffungswertes eines Wirtschaftsguts, seiner Nutzungsdauer und des Restwerts am Ende der Nutzungsdauer. Es gibt verschiedene Methoden zur Berechnung der AfA, wie die lineare Abschreibung oder die degressive Abschreibung. Bei der linearen Abschreibung wird der Anschaffungswert gleichmäßig über die Nutzungsdauer verteilt, während bei der degressiven Abschreibung in den ersten Jahren höhere Abschreibungsbeträge anfallen. Die AfA dient dazu, den Wertverlust eines Wirtschaftsguts über seine Nutzungsdauer hinweg zu berücksichtigen und somit die Gewinne realistisch darzustellen. **
-
Was ist die AfA Berechnung?
Die AfA Berechnung steht für die Abschreibung für Abnutzung und ist ein steuerlicher Begriff, der die jährliche Wertminderung von Wirtschaftsgütern beschreibt. Sie dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer aufzuteilen. Die AfA wird in der Regel nach festgelegten Abschreibungssätzen berechnet, die je nach Art des Wirtschaftsguts und der Nutzungsdauer variieren können. Durch die AfA können Unternehmen ihre steuerliche Belastung mindern und gleichzeitig die tatsächliche Wertminderung ihrer Vermögenswerte berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.